Sberinvestor
Полная переделка флоу биржевых заявок в инвестиционном приложении: новая структура формы, расширение типов заявок, стакан, аукционы, статусы и обработка биржевых сценариев.
Контекст
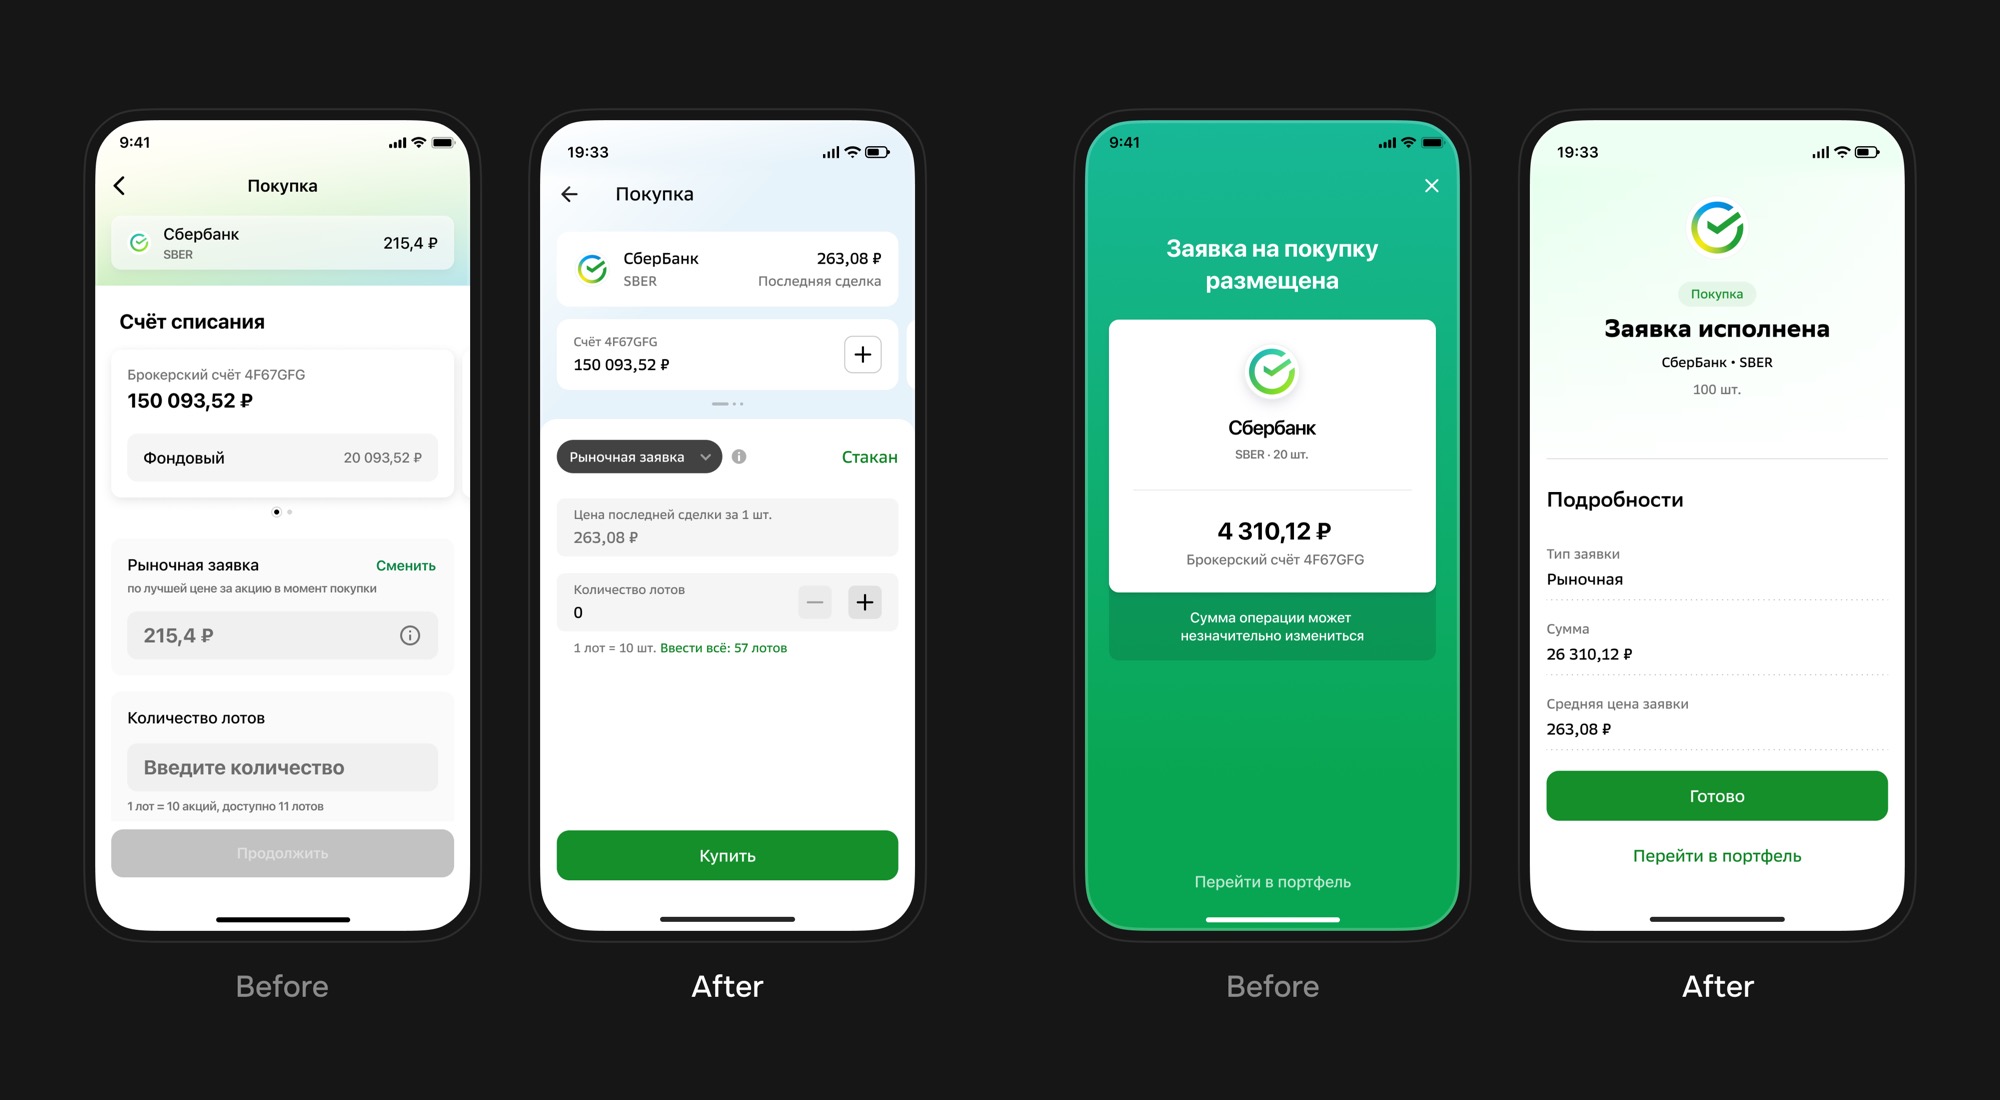
В 2021 году SberInvestor уже поддерживал базовую покупку и продажу инструментов, но флоу заявок был слишком простым для серьёзного брокерского продукта. В приложении были только рыночные и лимитные заявки, а пользователям нужны были стоп‑заявки, стакан, аукционы, понятные статусы и обработка биржевых ограничений.
Задача была не добавить пункты в селектор, а заново собрать логику заявки: какие поля показывать, как объяснять типы, считать предварительную сумму, предупреждать о рисках и переводить биржевые правила на язык мобильного интерфейса.
Сложность была не в визуальном редизайне формы. Сложность была в том, чтобы пользователь понимал, какой тип заявки он выбирает и что именно произойдёт после нажатия «Купить» или «Продать».
Исходная задача
В распоряжении была большая пачка технической аналитики: ограничения бирж, сценарии срабатывания заявок, статусы, ошибки, правила по инструментам и расчётам. Нужно было спроектировать надёжный флоу вокруг биржевых условий, а не просто обновить форму.
Я исследовал сильные инвестиционные приложения того времени: Тинькофф Инвестиции, БКС Инвестиции, Альфа‑Инвестиции и другие брокерские продукты. Смотрел, как они разделяют типы заявок, объясняют стоп‑условия, показывают стакан, оформляют статусы и не перегружают пользователя в момент сделки.
Техническая рамка
Для пользователя брокером выступало приложение SberInvestor, а Мосбиржа и СПБ Биржа были площадками исполнения сделок. Интерфейс зависел от котировок, последней сделки, стакана, лотности, баланса, позиции, комиссии, НКД для облигаций, торгового режима и ответа биржи.
Рыночные данные приходили из backend‑слоя брокера. Интерфейс не должен был выглядеть как набор ответов API: он объяснял, почему цена недоступна, почему заявку нельзя выставить сейчас, что произойдёт после условия и почему итоговая цена может отличаться от ожидаемой.
Архитектура заявки
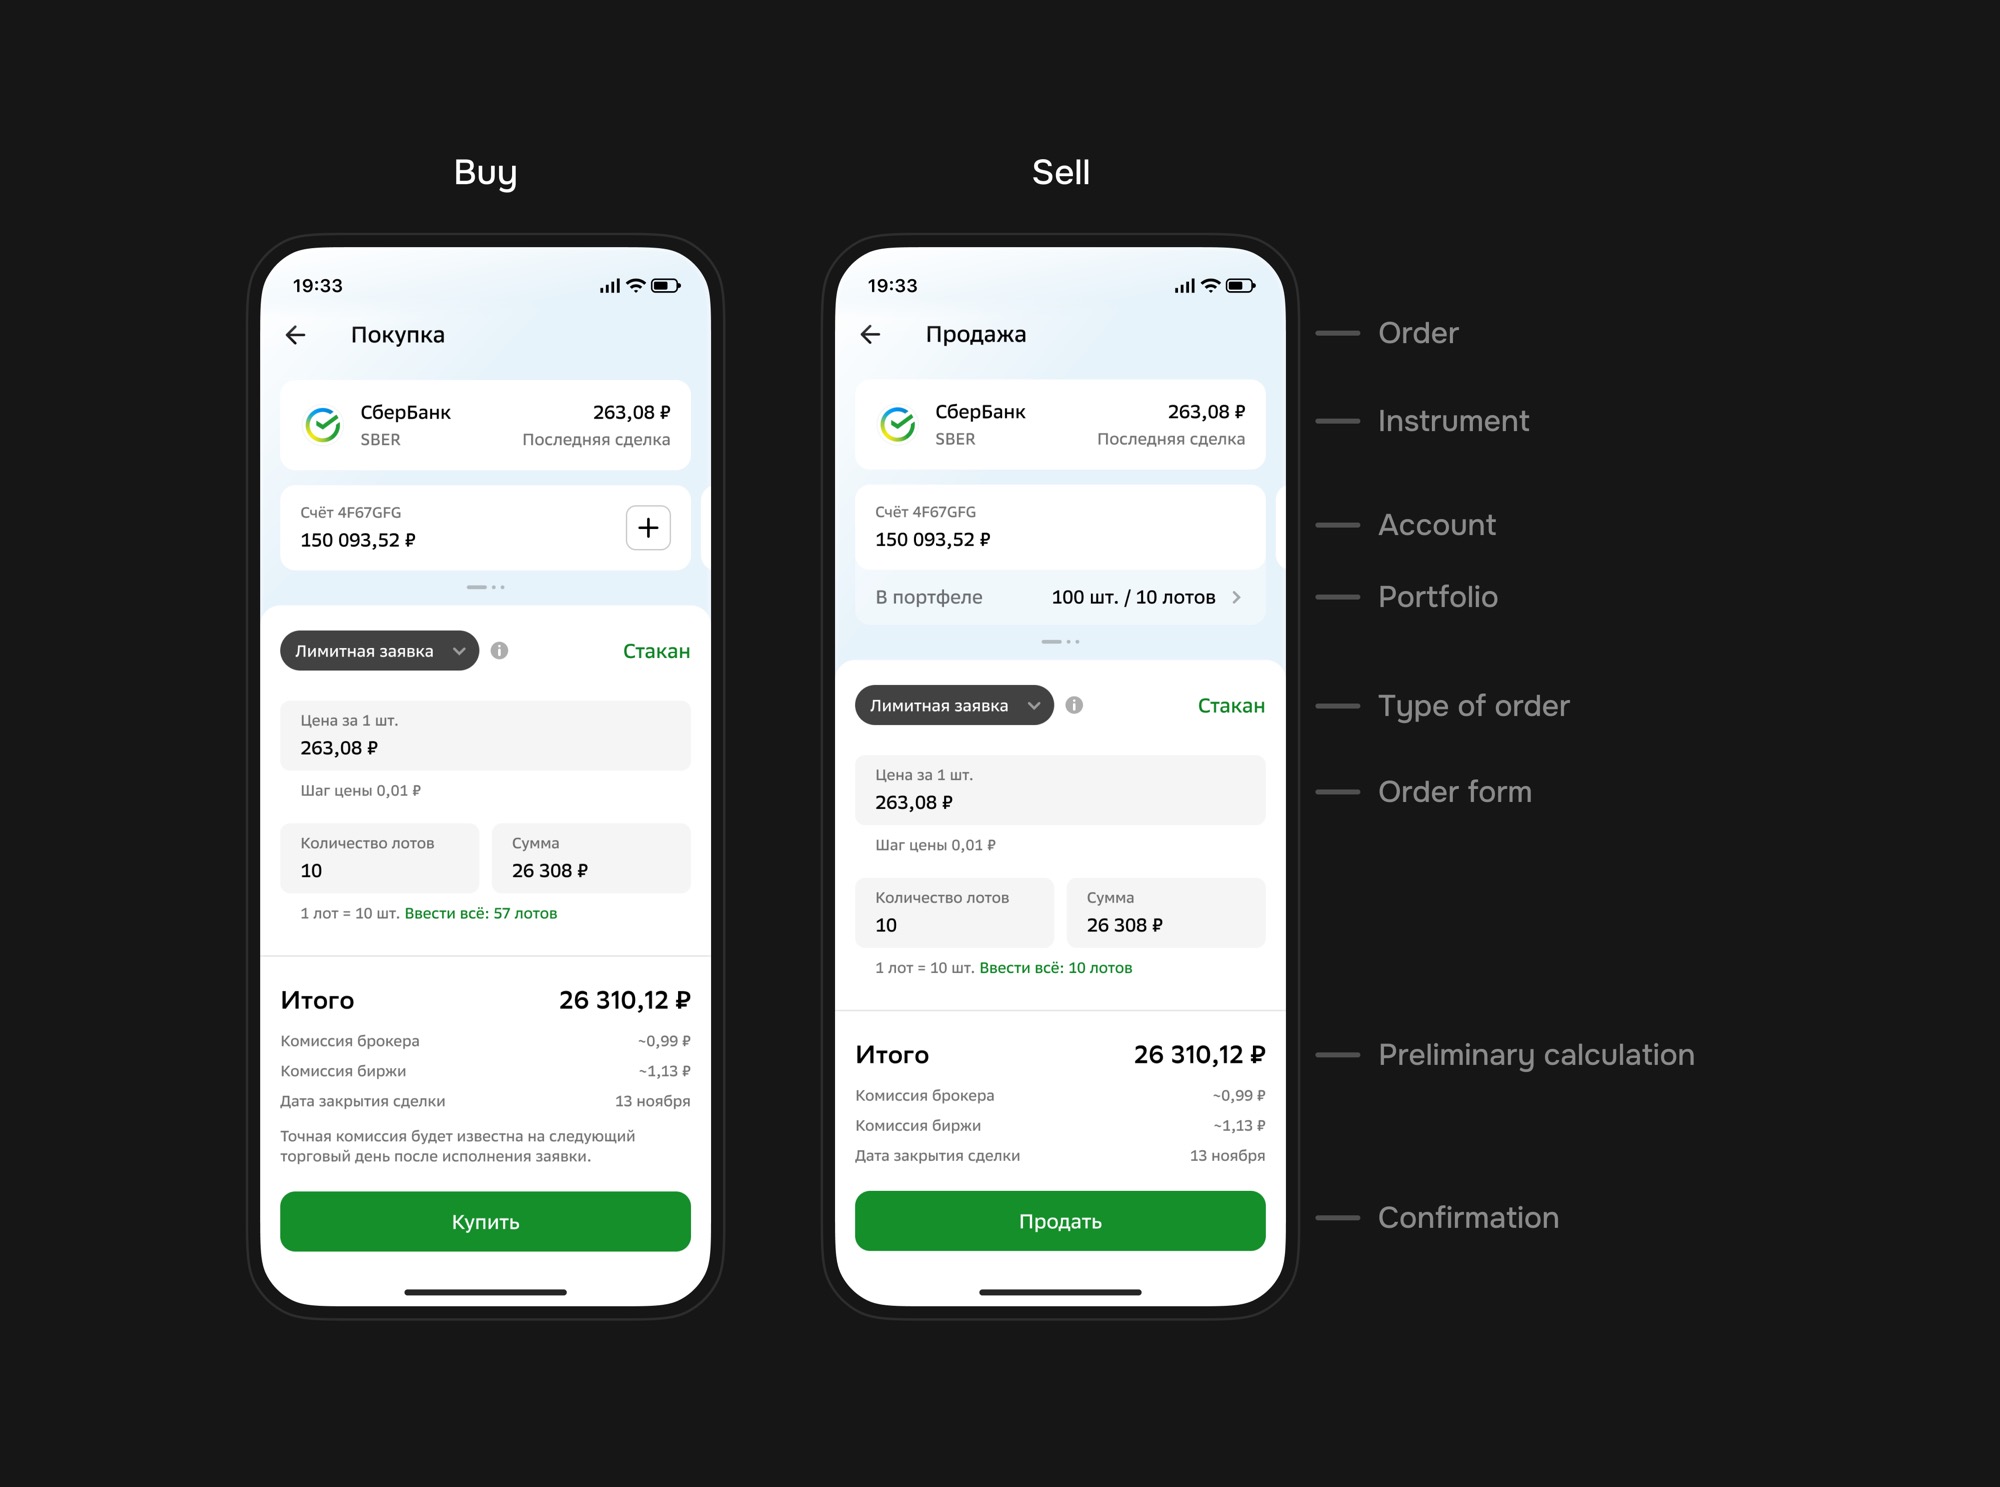
Я зафиксировал единую структуру для покупки и продажи: направление, инструмент, счёт, позиция, тип заявки, поля формы, предварительный расчёт и подтверждение. Зависимые поля располагались рядом: количество лотов и сумма, стоп‑цена и процент изменения, цена и режим отображения для облигаций.
Типы заявок
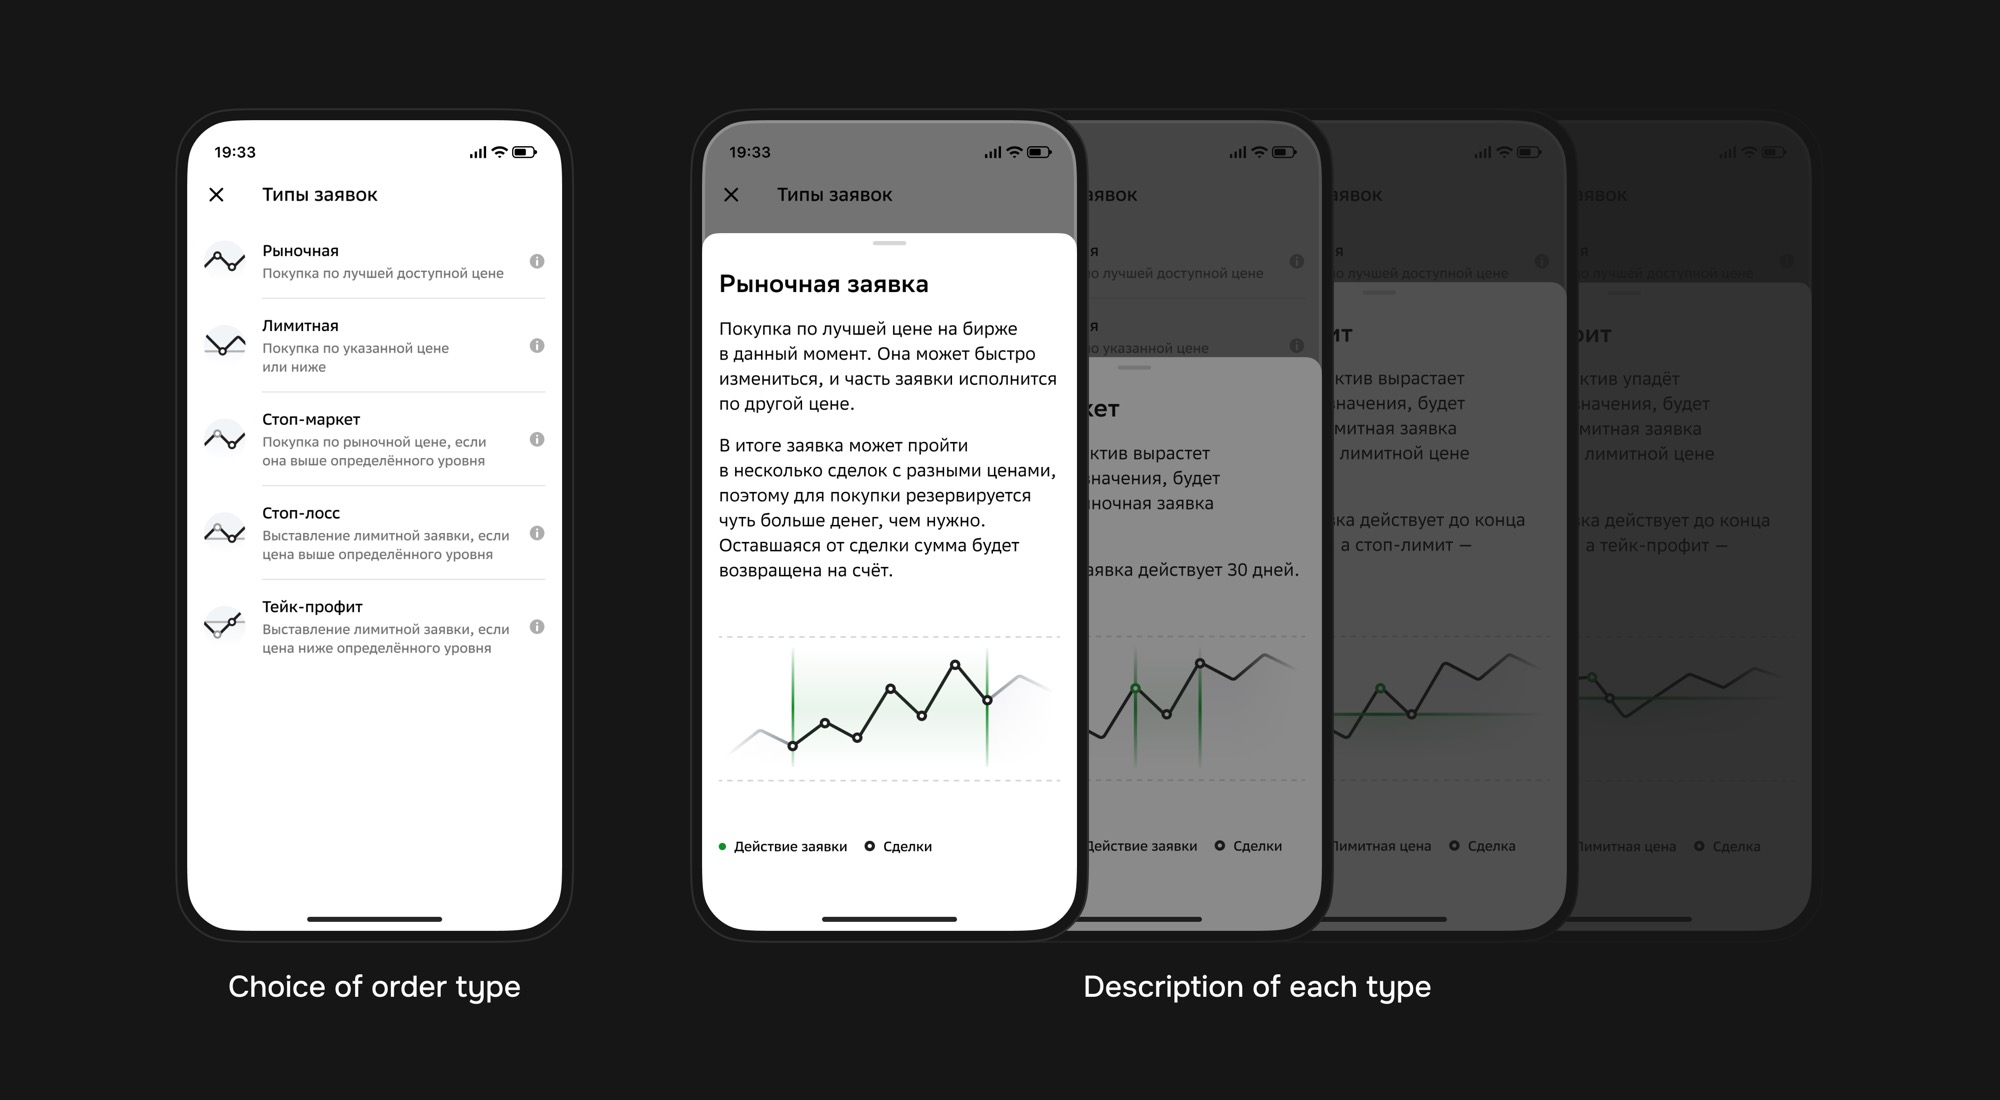
Главное изменение — полноценная система типов заявок. Вместо двух базовых сценариев нужно было объяснить разницу между рыночной, лимитной, стоп‑маркет, стоп‑лосс и тейк‑профит заявками, а также связать часть сценариев со стаканом и аукционами.
Выбор типа заявки получил отдельный экран с описаниями. Пользователь мог понять, исполняется ли заявка сразу, ждёт ли цены, становится ли лимитной после условия и чем один стоп‑сценарий отличается от другого.
Матрица исполнения
Технически стоп‑заявки не жили только в интерфейсе. Backend следил за котировками, проверял условие и после срабатывания выставлял нужный тип биржевой заявки. В дизайне важно было разделить условие, заявку после срабатывания и риск исполнения.
| Сценарий | Что проверяет backend | Что выставляется | Ключевой риск для пользователя |
|---|---|---|---|
| Рыночная заявка | Доступность инструмента, баланс, лотность, котировки и режим торгов. | Рыночная заявка сразу после подтверждения. | Итоговая цена может отличаться от последней сделки из‑за стакана и ликвидности. |
| Лимитная заявка | Цена, шаг цены, лоты, баланс, комиссия и торговый режим. | Лимитная заявка по указанной цене или лучше. | Если заявка не исполнилась в течение дня, она сгорала. |
| Стакан | Выбранный уровень цены, доступность цены в стакане, лоты и ограничения инструмента. | Лимитная заявка с ценой, выбранной из стакана. | Уровень стакана мог измениться до подтверждения заявки. |
| Стоп‑маркет | Котировки и достижение стоп‑цены. | Рыночная заявка после срабатывания условия. | При низкой ликвидности или резком движении рынка сделка могла пройти по неожиданной цене. |
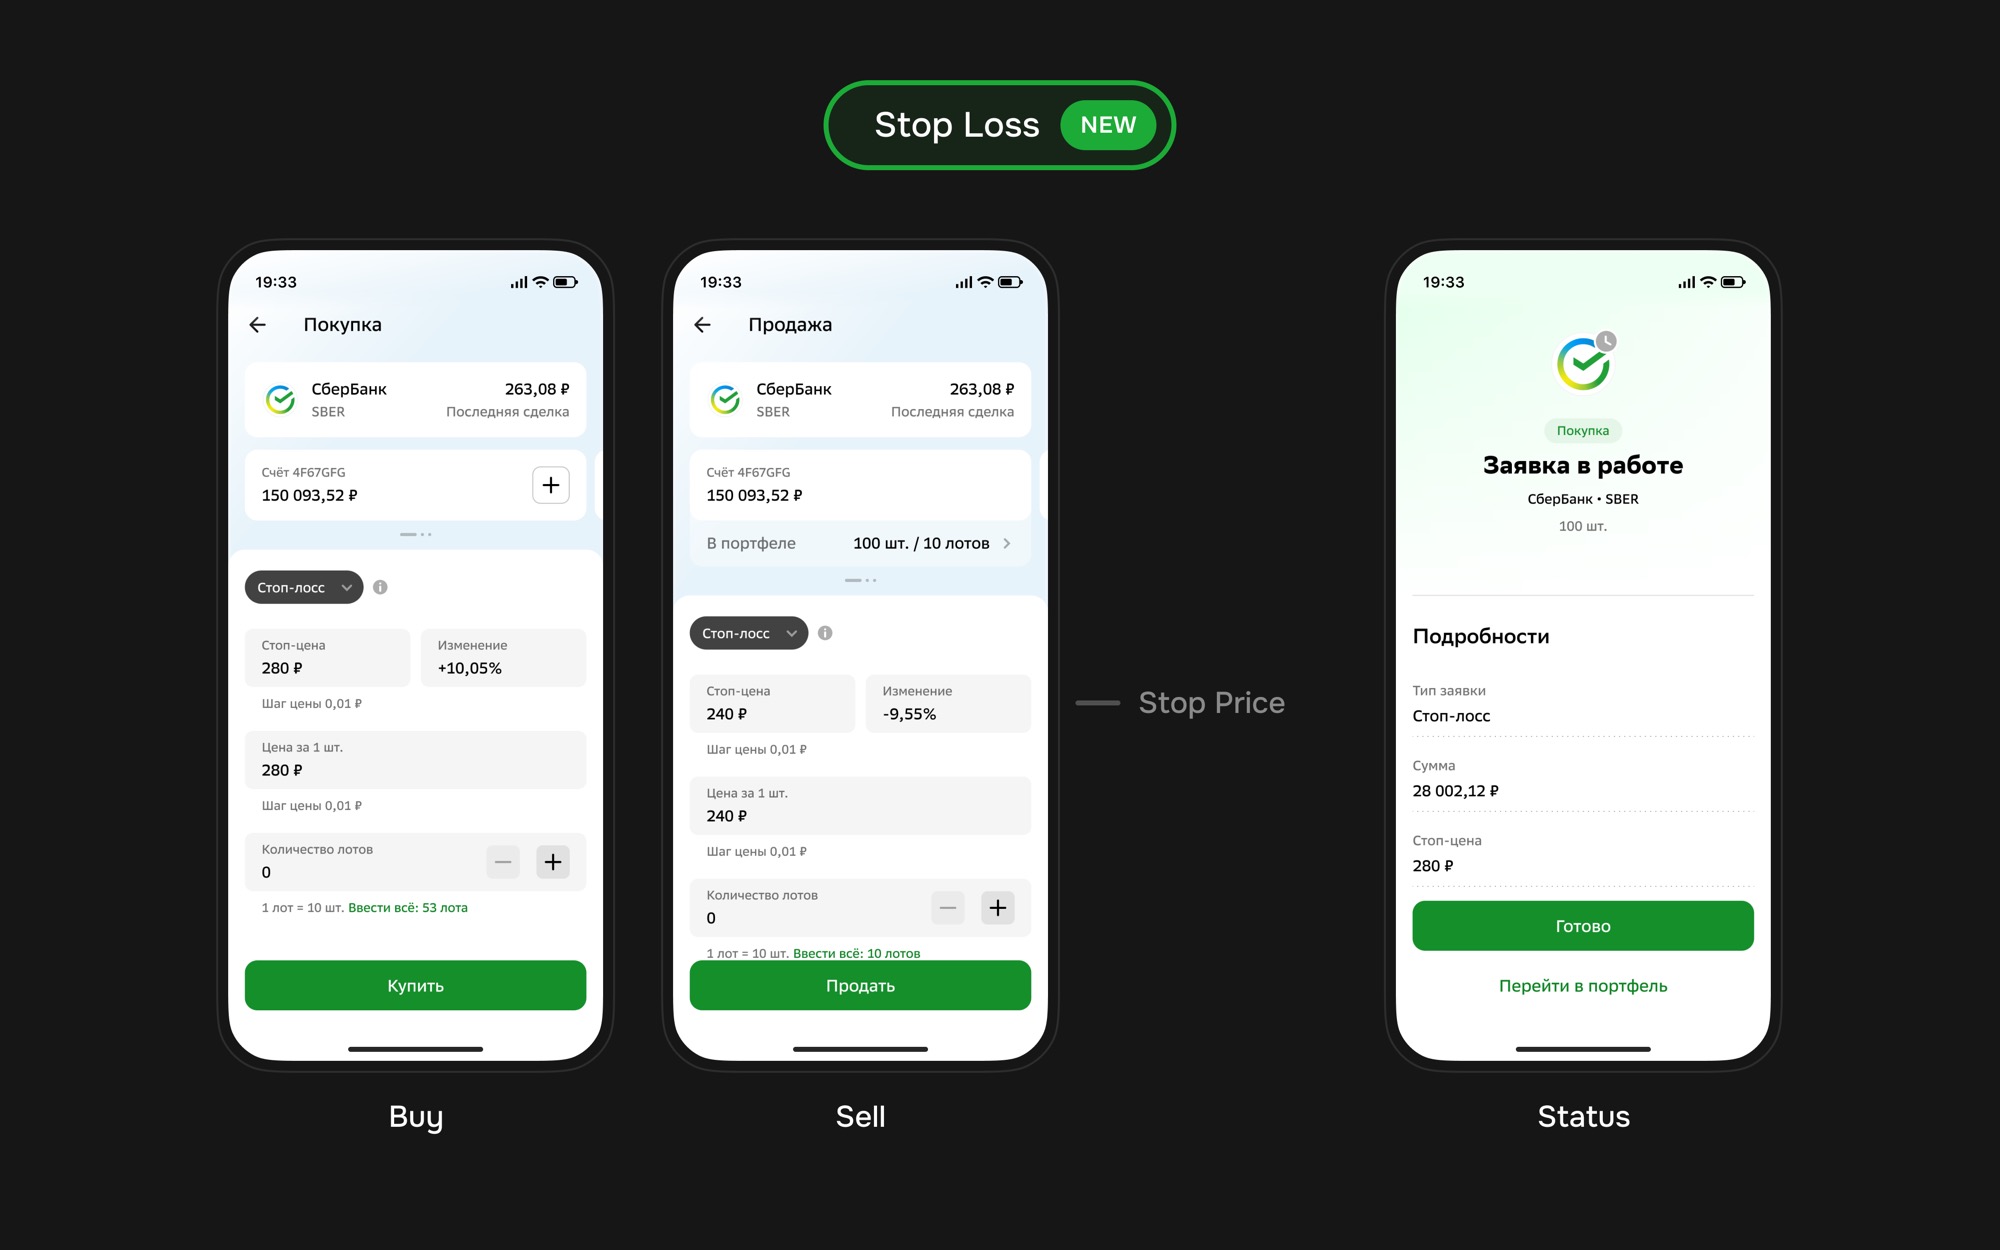
| Стоп‑лосс | Котировки, достижение стоп‑цены и параметры лимитной заявки после условия. | Лимитная заявка после срабатывания условия. | Условие могло сработать, но лимитная заявка не исполниться и сгореть в конце дня. |
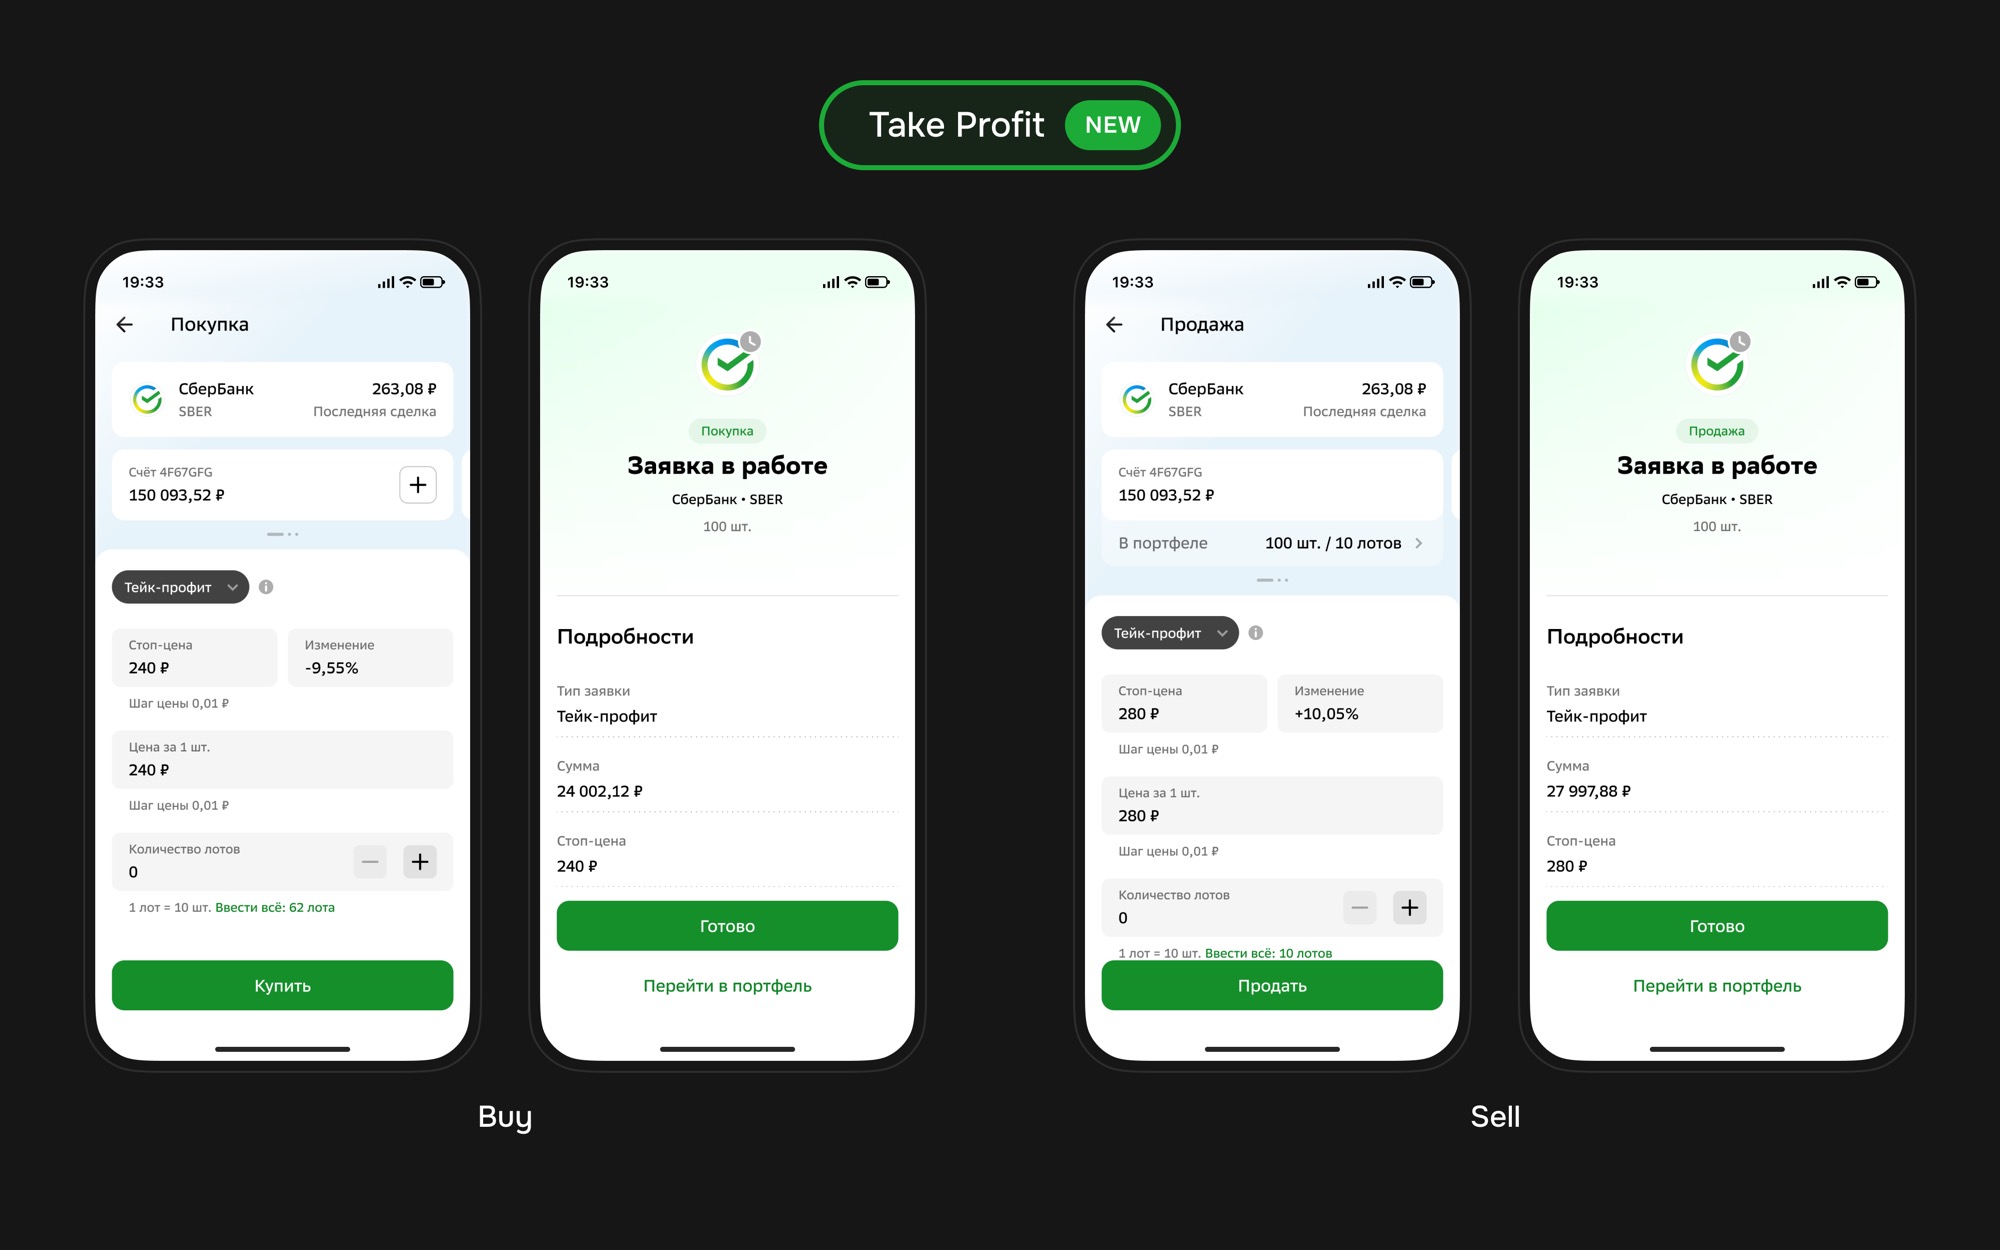
| Тейк‑профит | Котировки и достижение целевой цены. | Лимитная заявка после срабатывания условия. | Цена могла коснуться условия и уйти дальше, оставив лимитную заявку без исполнения. |
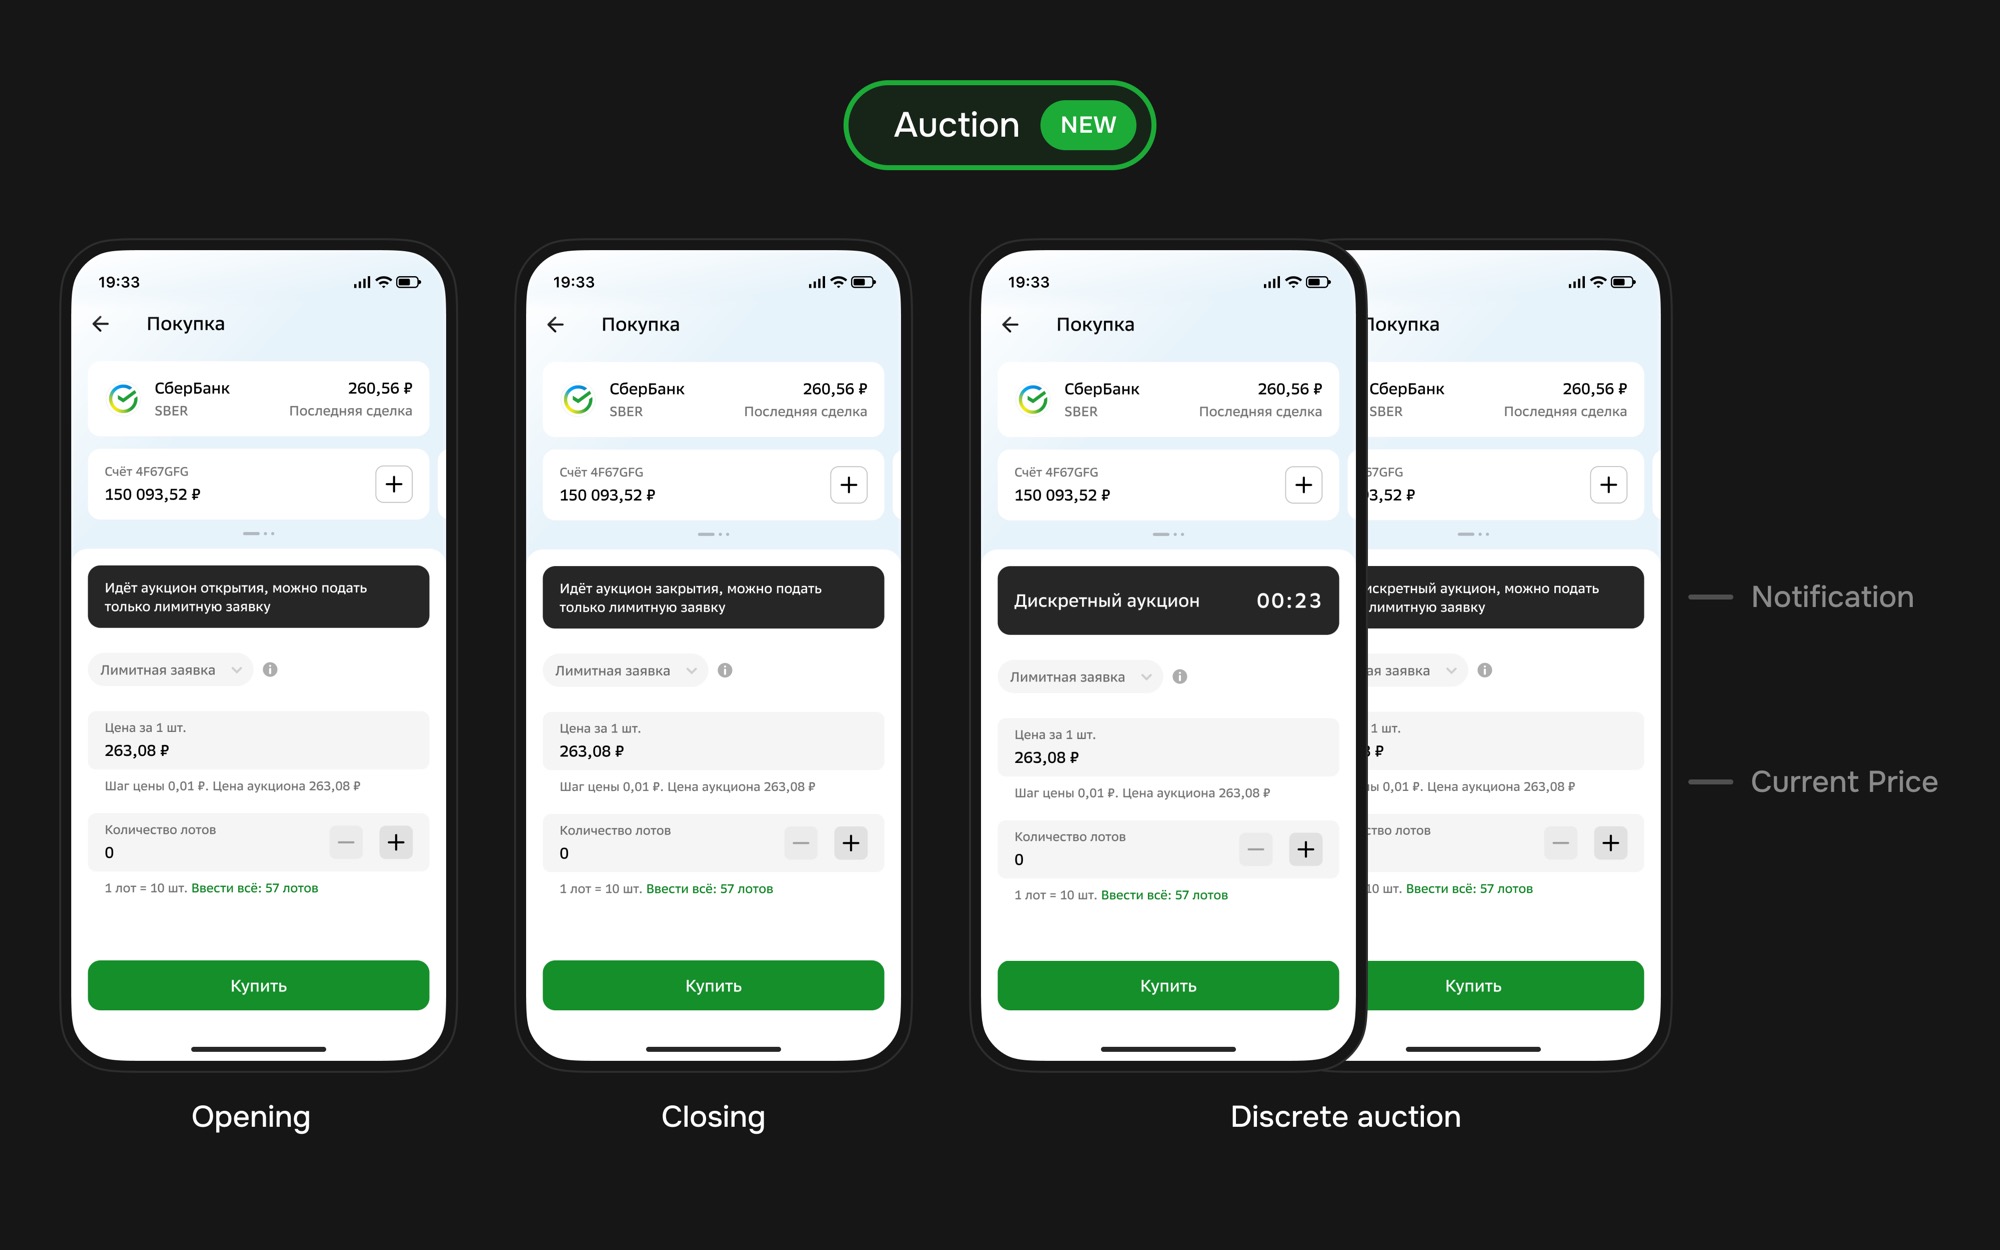
| Аукционы | Режим торгов, индикативную цену и правила конкретного аукциона. | Заявка по правилам текущего режима торгов. | Пользователь мог ожидать обычное исполнение, хотя сделка зависела от режима аукциона. |
Самые опасные места были не в заполнении формы, а в ожиданиях. Стоп‑маркет после срабатывания превращался в рыночную заявку, поэтому при низкой ликвидности или резком движении итоговая цена могла удивить. Стоп‑лосс и тейк‑профит выставляли лимитную заявку, но она могла не исполниться и сгореть в конце торгового дня.
Поэтому интерфейс должен объяснять не только «когда сработает условие», но и «что будет выставлено после условия». Пользователь видит SberInvestor, а не внутреннюю связку котировок, backend‑проверок, торговых режимов и ответов биржи.
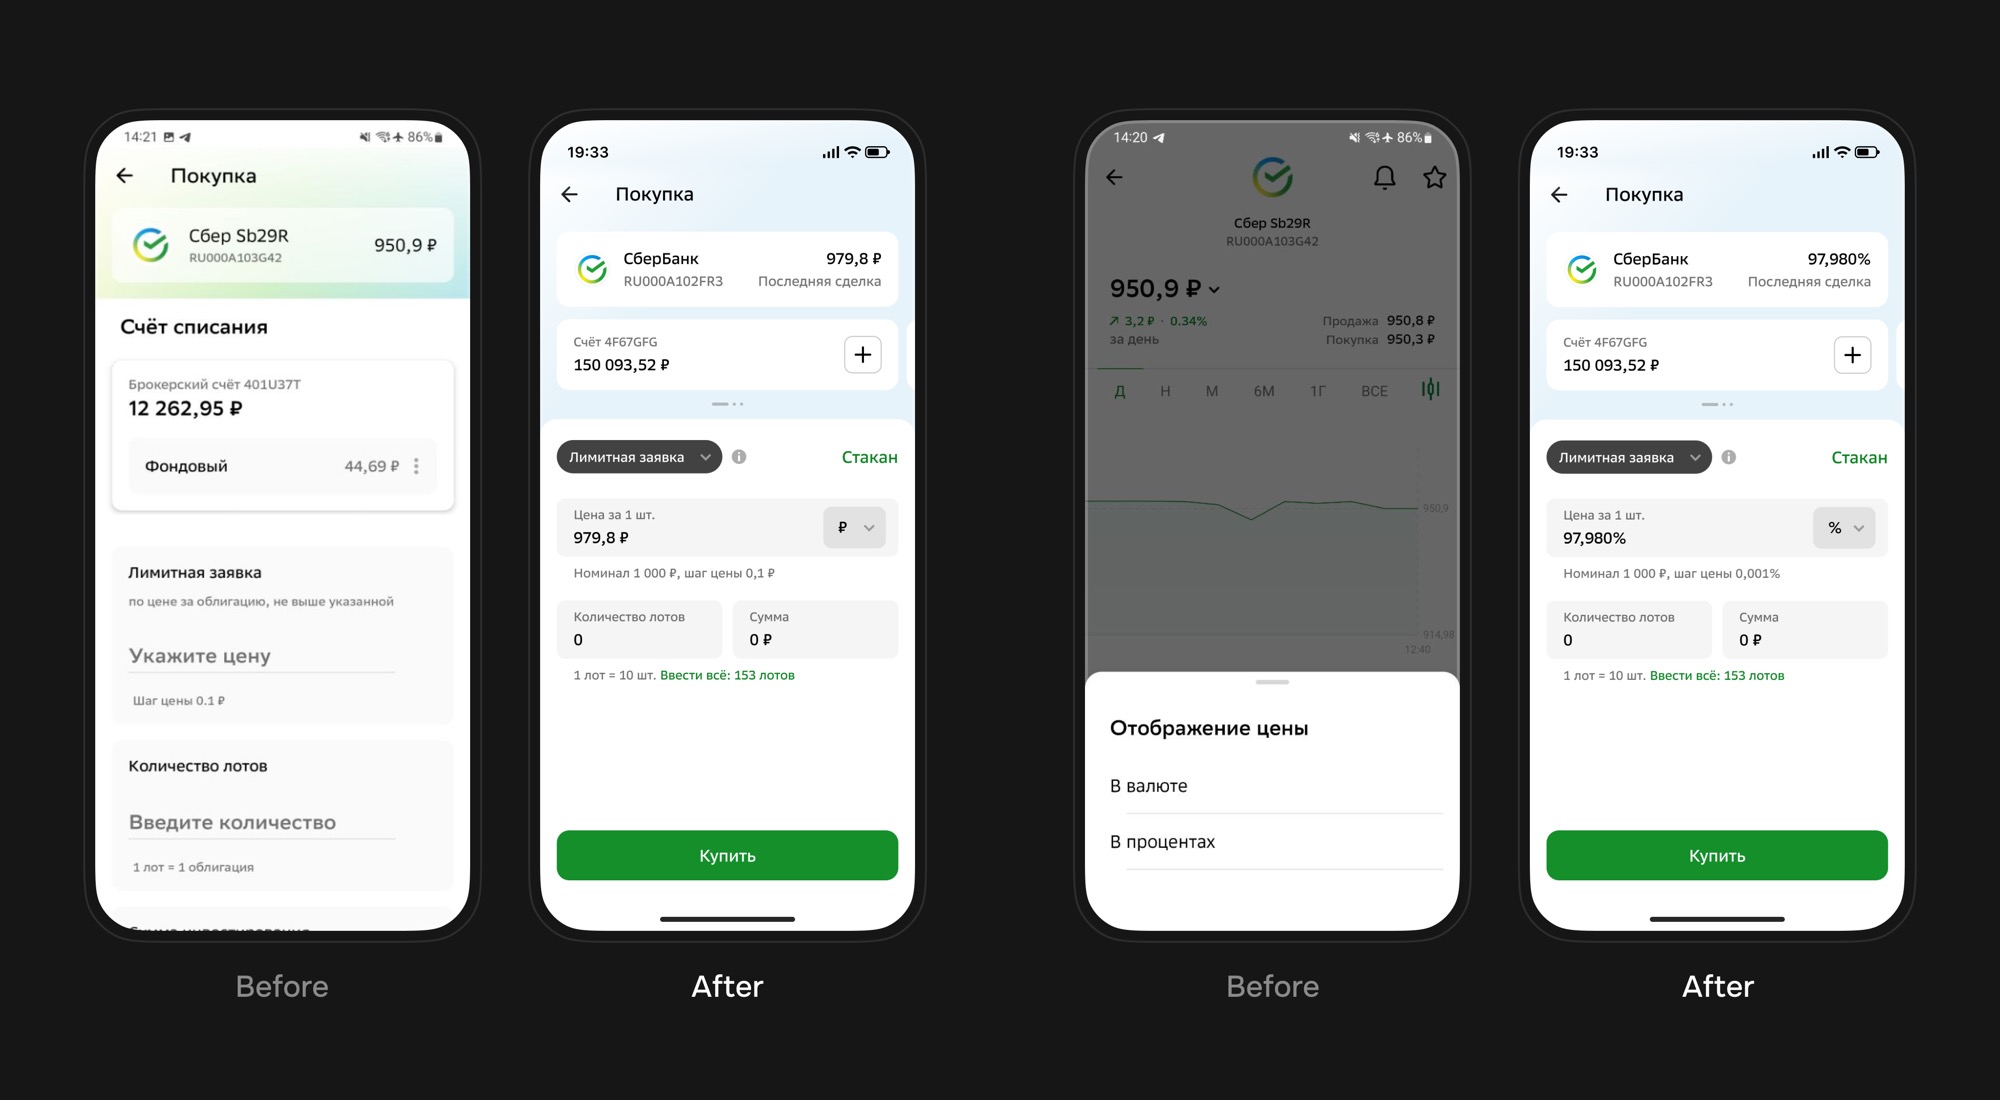
Лимитная заявка
Лимитная заявка — покупка или продажа по указанной цене или лучше. Она даёт контроль цены, но не гарантирует исполнение. Для облигаций добавился нюанс: цена в процентах от номинала или рублях, а в расчёте — НКД, комиссия и дата завершения сделки.
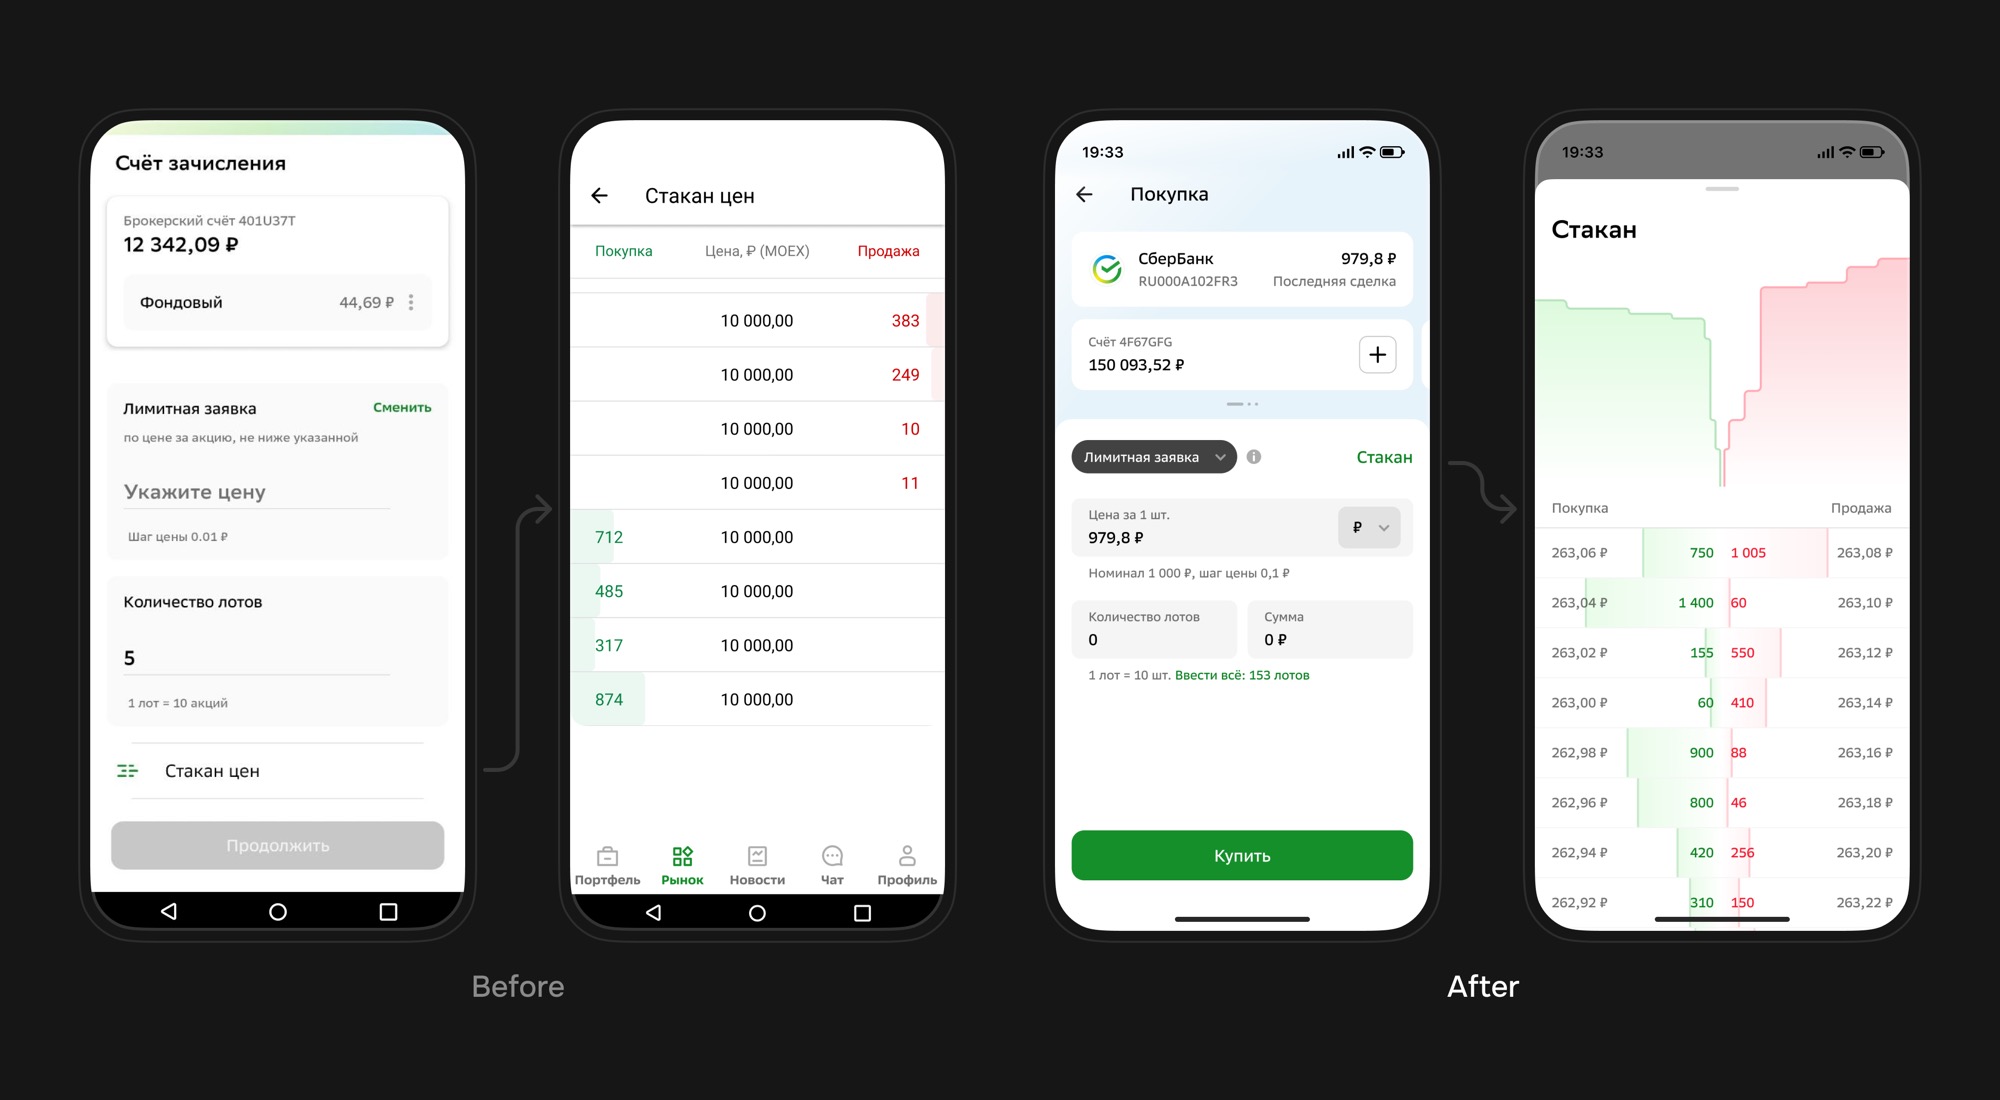
Стакан
Стакан позволял выставлять заявку через глубину рынка. Для покупки пользователь выбирал цену из заявок на продажу, для продажи — из заявок на покупку. По сути это был быстрый вход в лимитную заявку с уже подставленной ценой.
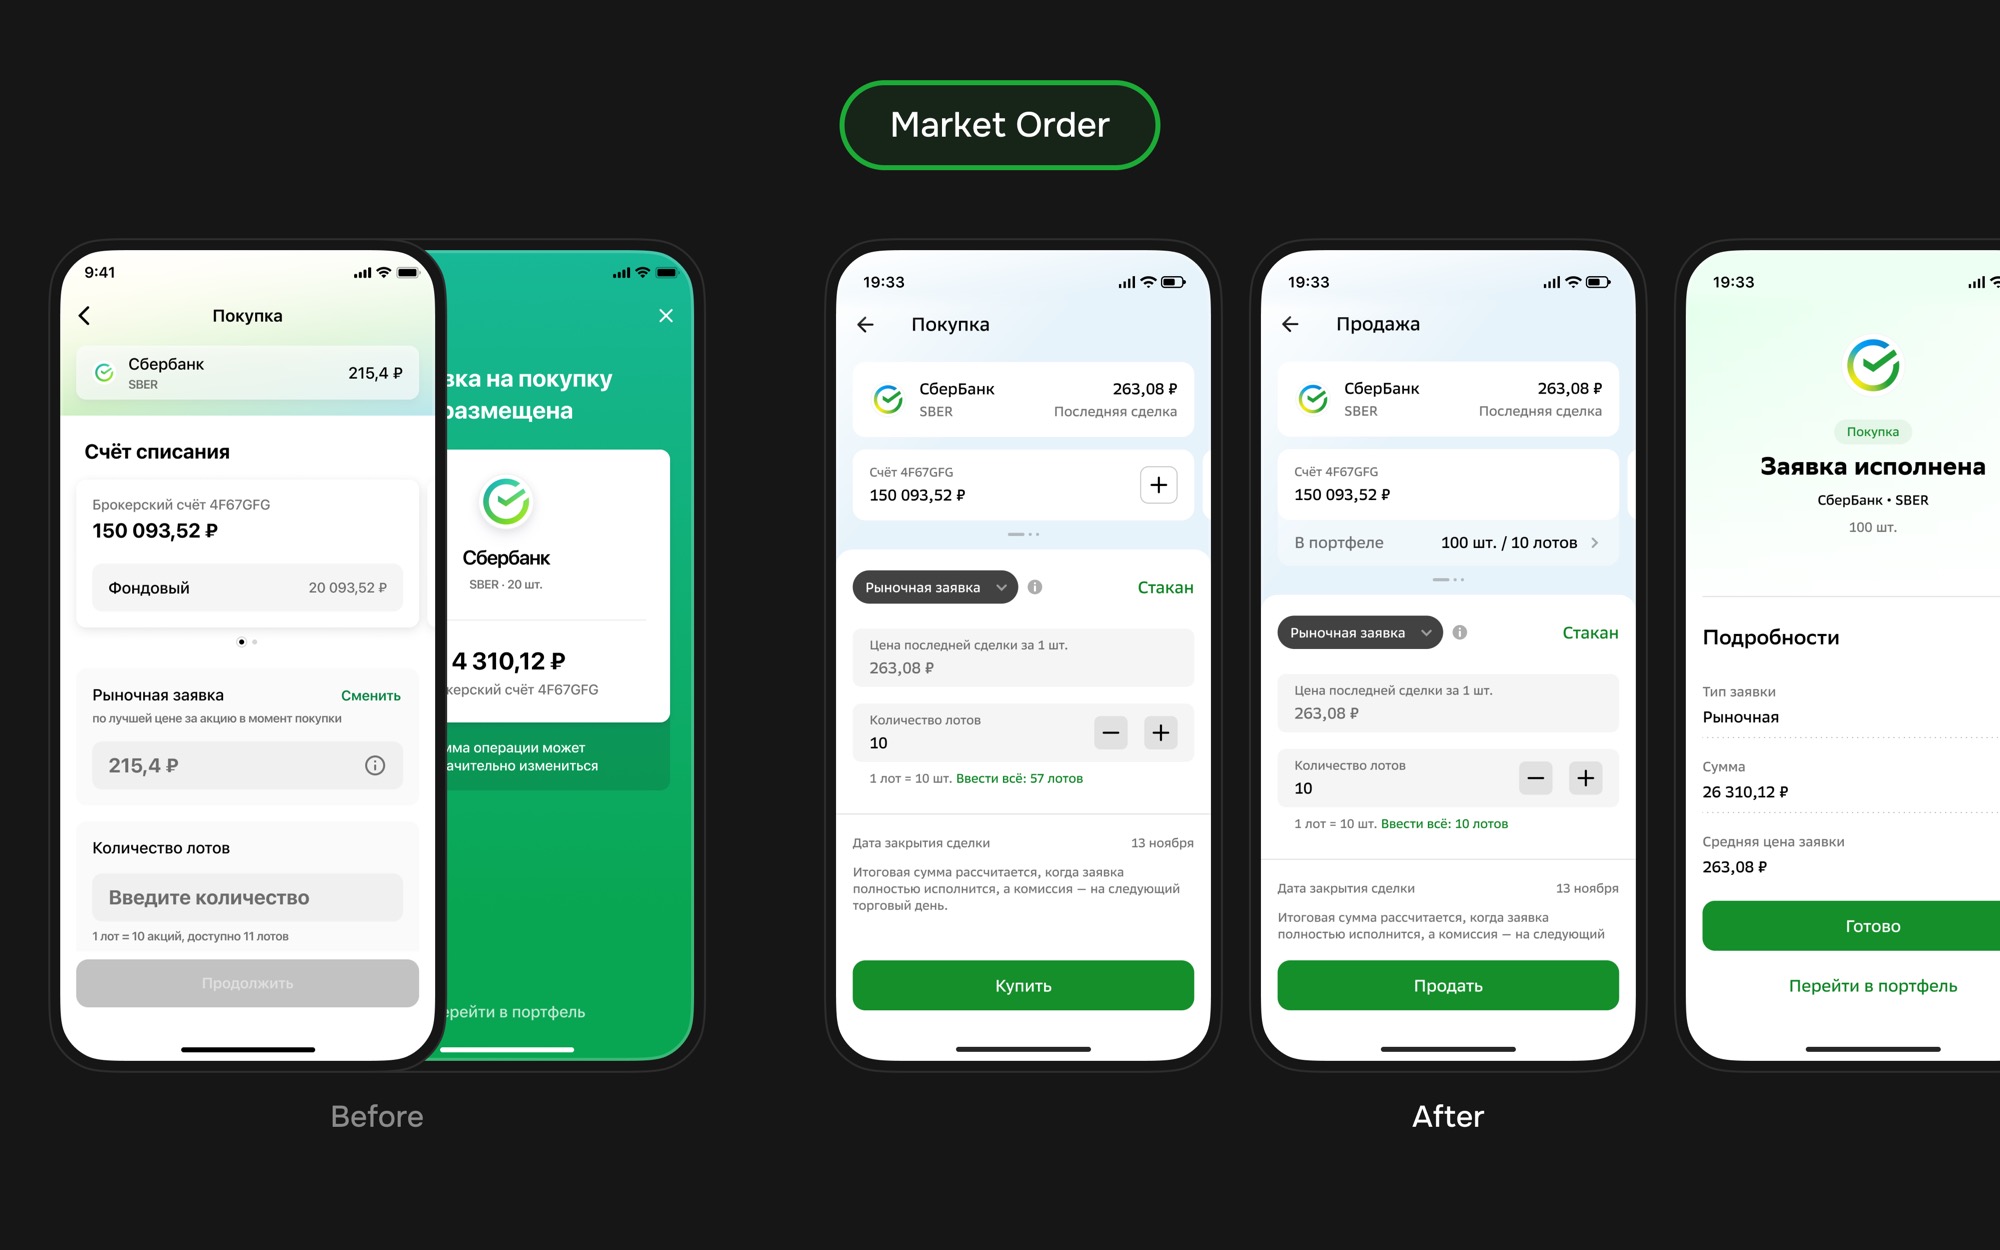
Рыночная заявка
Рыночная заявка исполняется по лучшей доступной цене. Она проще: не нужно вводить цену, достаточно количества лотов. Но интерфейс должен объяснить риск: итоговая цена может отличаться от последней сделки, особенно при низкой ликвидности или быстром движении рынка.
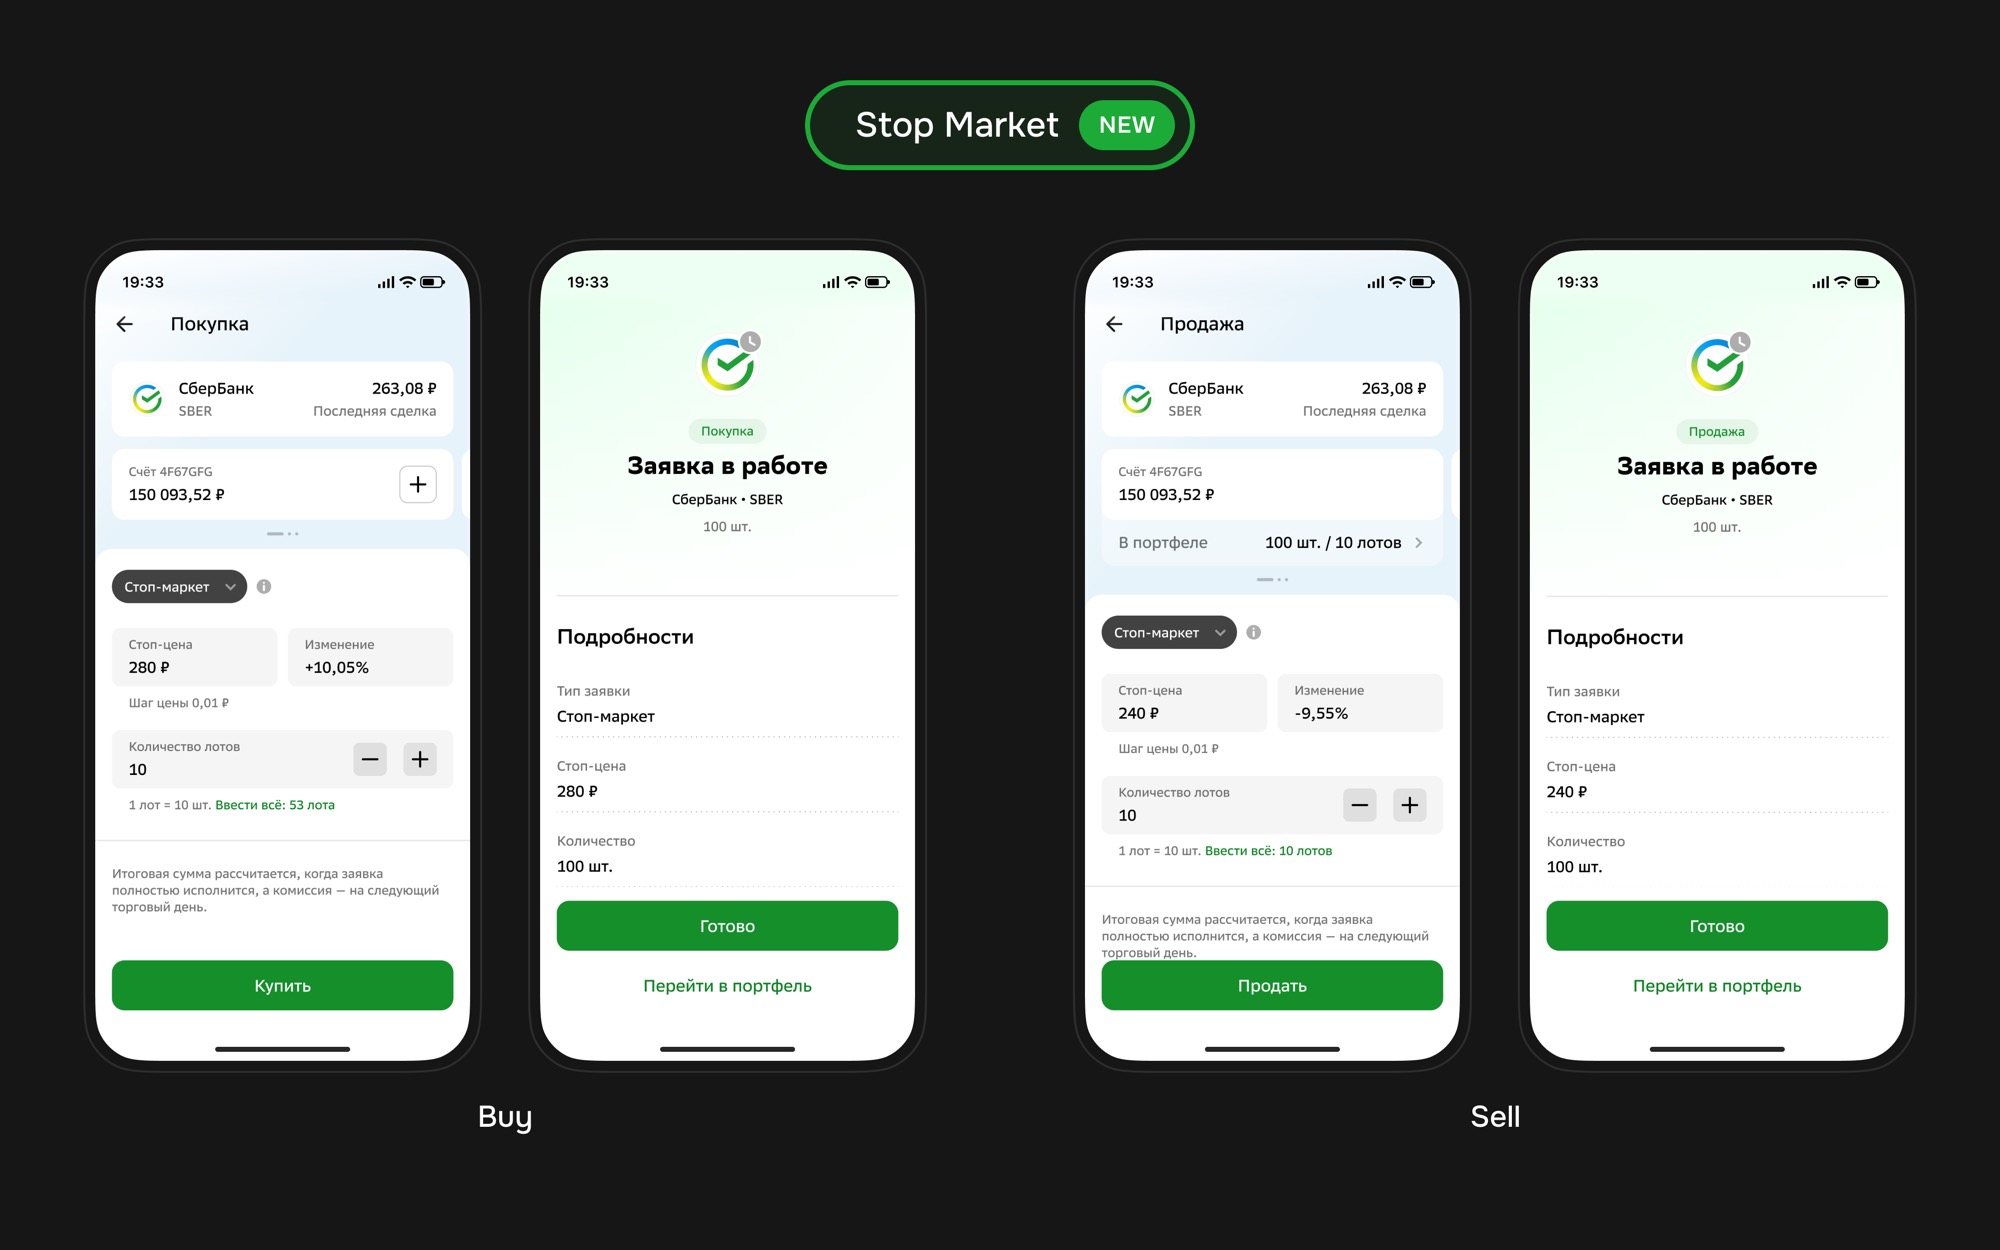
Стоп‑маркет
Стоп‑маркет — условная заявка: когда цена достигает заданного уровня, система отправляет рыночную заявку. Для покупки это вход при движении вверх, для продажи — защитный выход при движении вниз. Отличие от стоп‑лосса: после срабатывания нет лимита цены исполнения.
Стоп‑лосс
Стоп‑лосс защищает позицию от неблагоприятного движения цены. Пользователь задаёт стоп‑цену, а после её достижения выставляется лимитная заявка. Важный UX‑нюанс: условие срабатывания и цена лимитной заявки — разные сущности, поэтому обе должны быть видимы.
Тейк‑профит
Тейк‑профит фиксирует прибыль при достижении выгодной цены. Для продажи это условие «цена выросла до цели», после чего выставляется лимитная заявка. Для покупки логика обратная. Отличие от стоп‑лосса — мотивация: не ограничить убыток, а забрать прибыль или войти по более выгодной цене.
Биржевые состояния
Отдельным сценарием были аукционы: открытия, закрытия и дискретный аукцион. В эти моменты обычной логики последней сделки и моментального исполнения недостаточно: интерфейс должен предупредить о режиме торгов и показать текущую или индикативную цену аукциона.
Статусы и ошибки
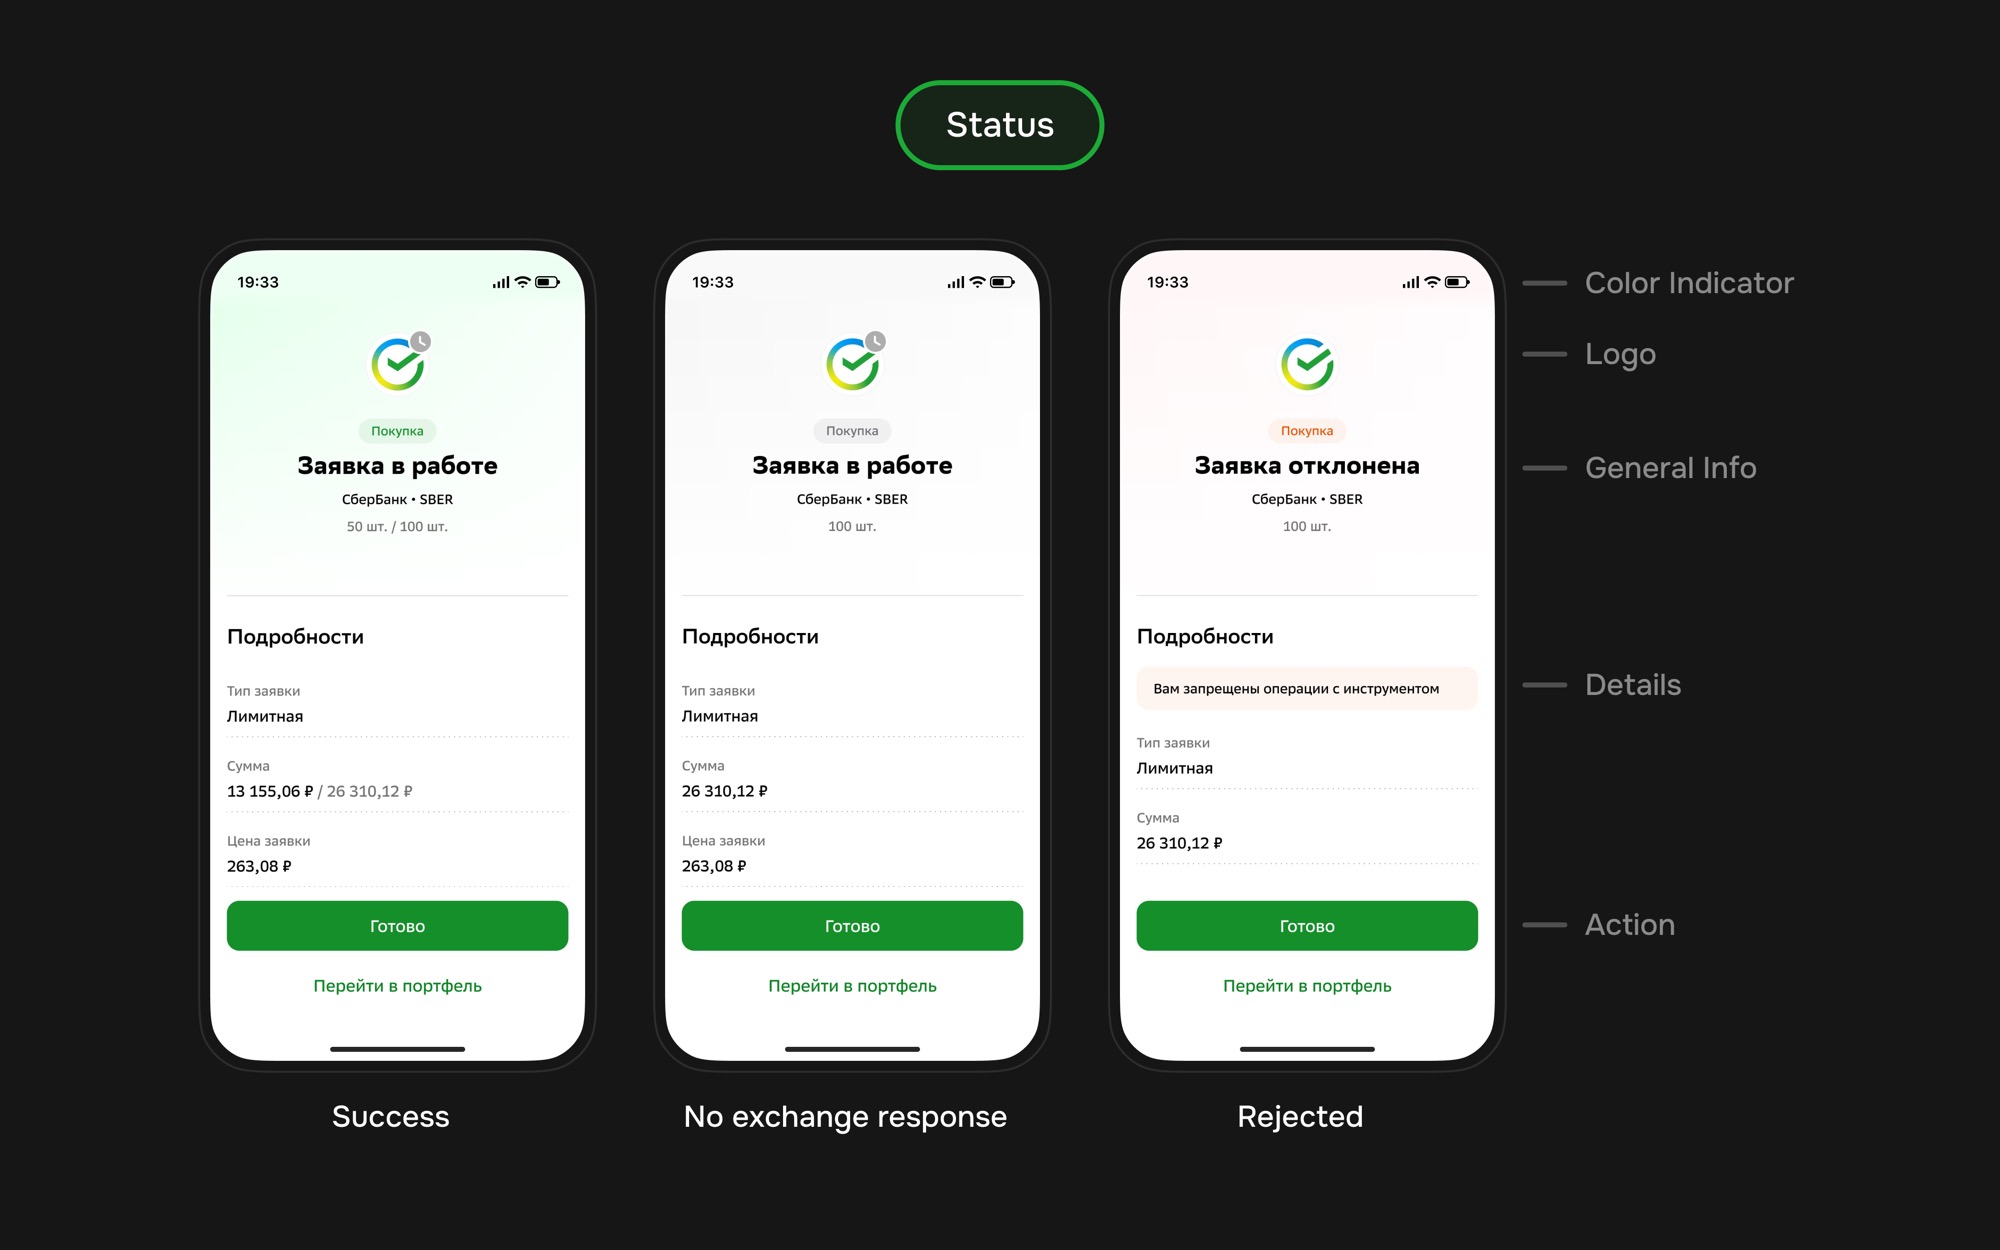
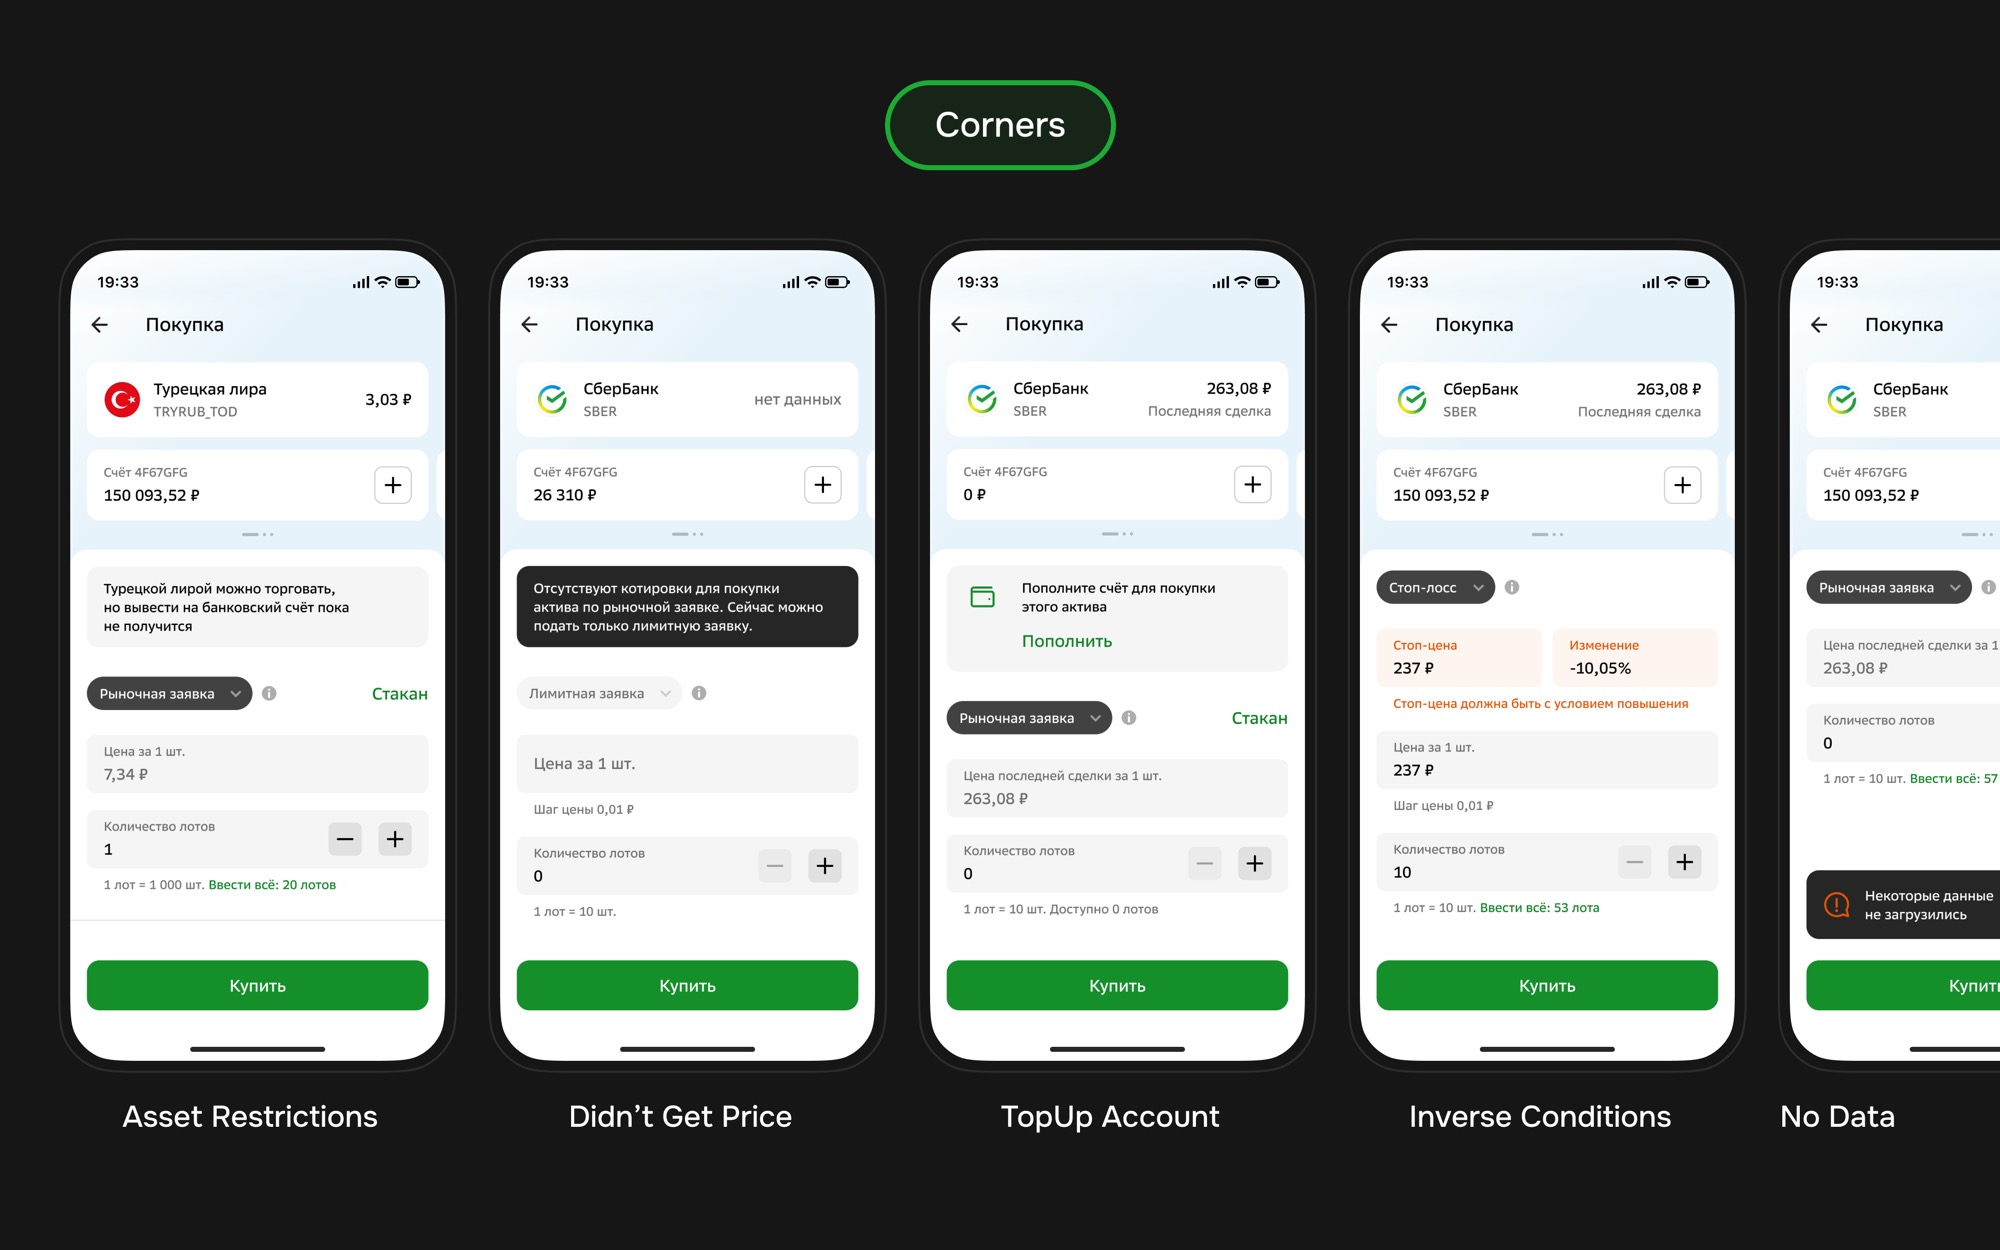
После отправки заявки пользователь должен быстро понять результат: заявка принята, биржа не ответила, заявка отклонена или данные не загрузились. Статусный экран собирал цветовой индикатор, инструмент, направление, тикер, количество, подробности, причину ошибки и основное действие.
Итог
Результат — новый каркас выставления заявок, который расширял продукт от базовой покупки/продажи до полноценного набора биржевых сценариев: лимитные, рыночные и условные заявки, стакан, аукционы, статусы и ошибки.
Главная ценность редизайна — меньше неоднозначности. Пользователь получал понятную форму, а команда — масштабируемую структуру, куда можно добавлять новые типы заявок и биржевые условия без полной переделки сценария.